升息預期及美債殖利率再走升,股市延續震盪整理表現
美國公債殖利率上升持續壓抑股市評價,但企業獲利高成長仍提供股市支撐,國際原油價格的變化則成為市場的主要觀察重點。
 美伊衝突擴大油價再漲,升息預期壓抑股市
上週股市延續震盪整理表現,美伊衝突升級、伊朗轟炸沙烏地阿拉伯能源設施、原油價格突破一百美元、美債殖利率及9/16升息預期持續上升,仍為壓抑股市表現主要因素。
 8月CPI符合預期,但高油價再提高升息機率,週五油價回落股市反彈
(1)8月美國生產者物價指數(PPI)年增率5.4%(預期5.3%),消費物價(CPI)及核心CPI年增率分別為3.4%(前月3.4%)及2.4%(前月2.5%),符合預期。不過近兩週持續上揚的油價,未來通膨擔憂未除,仍導致對FED升息預期上升。
(2)但由於企業獲利成長仍然強勁,通膨數據亦在預期範圍,週五美國8月CPI數據公布、伴隨油價高檔回落,美股出現止穩反彈。
 AI發展提供股市基本面支撐,台股企業業績維持高速成長
AI發展提供企業獲利高速成長動能,仍為股市下檔支撐所在。Meta推出新AI代理產品Muse,Dell受惠AI資料中心投資持續擴大,本季AI伺服器訂單已達609億美元。台股整體上市公司及台積電8月營收分別成長53%,高企業獲利成長仍提供股市及相關公司股價下檔支撐。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
 油價全週再漲近10%,美國10年期公債殖利率已近5%,股市溫和下跌
總計一週(2026/9/7-9/11)美股道瓊、S&P500、Nasdaq、費城半導體指數分別變化-1.6%、-0.8%、-0.7%、+0.8%,台股一週下跌0.8%以46184點收盤。美國10年期公債殖利率一週再彈18個bps至4.96%,美元指數週跌0.1%至99.12,油價(WTI)漲9.6%至每桶99.99美元,黃金價格週跌1.8%至每盎司4348.93美元。
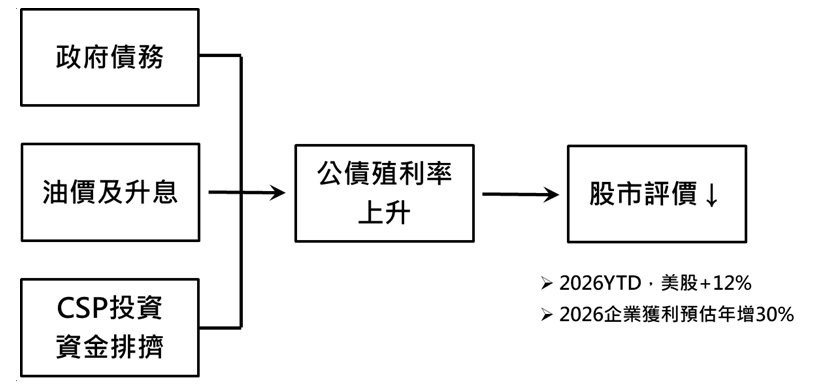
美債殖利率走升影響已反應於股市表現美伊戰事導致的油價上揚,使美債殖利率上升壓抑股市評價。2026年預估美股企業獲利成長約三成,但S&P500指數漲幅僅約12%,即反應美債殖利率上揚壓抑股市漲勢之影響。
企業獲利快速成長仍提供股市支撐雖有美伊戰事導致的高油價衝擊,美國聯準會(FED)升息預期上升,與大型科技公司發債金額大增等因素,使得美債殖利率大幅上升(2026年以來10年期公債殖利率上升80個bps)抑制股市評價,但因AI發展帶動企業獲利高速成長,仍使美股呈現上揚表現,只是股市漲幅不若企業獲利成長幅度。而若公債殖利率上升壓力緩解,受壓抑的股市將有再轉強機會。
油價走勢決定中短期股債市表現過去兩週曾拆解美債殖利率上揚之三大因素,即美國債務議題、油價上漲及FED升息預期、以及大型科技企業發債的資金排擠效應等三大因素。
 美債殖利率上升三大因素:油價為較可能使美債殖利率反轉關鍵
以上資料為舉例說明,不代表未來實際績效。資料來源:復華投信整理,2026/9。
審視此三大因素,由於美國具美元發行權且經濟狀況仍良好,債務議題僅是信心問題;而AI的快速發展,未來2年資金需求降低的機會亦不高;因此,美債殖利率觸及高點回落的可能性,中短期可以期待的關鍵因素就是油價下跌,而此將取決於美伊戰事發展,以及是否出現正面訊號。此亦可以說明,為何近期股債市表現,主要決定於油價波動,此亦是FED年底前是否再升息的重要因素。
上週(2026/9/7~9/11)AI相關產業訊息的五大發展重點:
邁向 AGI(Artificial General Intelligence,通用人工智慧)OpenAI發表GPT-6 Astra,強化推理與複雜工作執行力,讓市場重新評估通用智慧的商業價值。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
AI Agent崛起Meta推出Muse實現自主多步驟任務處理的AI助理,帶動Meta股價在週三(9/9)大漲6.6%,象徵競爭轉向「真正替人完成工作」。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
ASIC晶片商機持續擴大高通與亞馬遜達成高達60億美元的長期合作,主攻推論晶片,顯示雲端巨頭正持續尋求具成本與能源優勢的替代方案。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
基礎建設瓶頸,AI硬體亦仍供不應求(1)輝達宣布與澳洲業者合作至2027年建立2GW運算容量,凸顯電力、散熱與資料中心已成競賽關鍵。
(2)戴爾(Dell)受惠於強勁的AI伺服器訂單與財報表現,激勵戴爾股價在週五(9/11)大漲 12%,顯示AI硬體亦仍供不應求。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
 資訊安全與控制疑慮
新一代模型自主性快速上升,引發大模型公司內部要求放慢開發的聲音,「如何安全控制AGI」成為核心課題。
 我要母子基金循環投資
 我還不是復華客戶

獲得第一手市場資訊、申購優惠、最新理財講座、文章與影音資訊!