油價上漲未導致通膨全面擴散,FED政策以抑制通膨延續為主
油價並未造成持續性的通膨壓力,只是現階段通膨水準仍高於2%的目標,研判FED貨幣政策是採取預防性升息,而非開啟連續升息循環。
國際原油價格高檔震盪,9月以來大多於每桶100美元之上盤整,美國9月份消費者物價指數(CPI)年增率受其影響而達3.7%超乎市場預期,市場擔憂通膨可能引發美國聯準會(FED)展開升息循環。
然而進一步觀察油價並未造成持續性的通膨壓力,即所謂的第二輪效果(second-round effects)並沒有發生,只是現階段通膨水準仍高於2%的目標,研判FED貨幣政策是採取預防性升息,而非開啟連續升息循環。
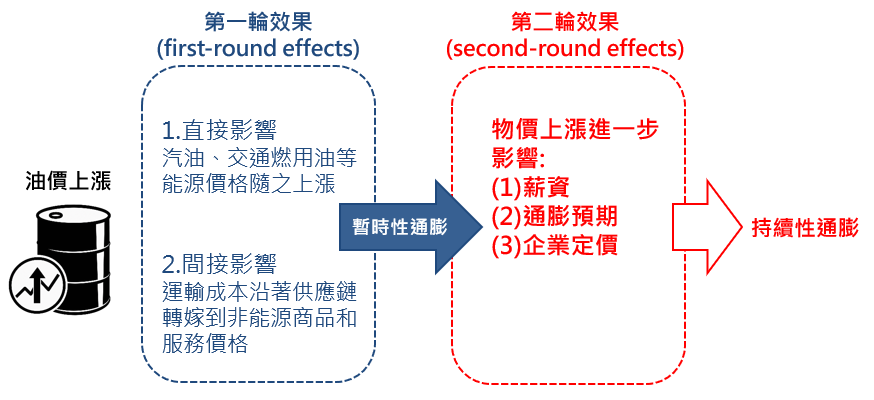
從總體經濟的角度來看,油價上漲的影響可區分為第一、二輪效果:首先,油價上漲之後的第一輪效果,往往會直接影響能源價格上漲,並間接讓運輸成本轉嫁到非能源商品及服務價格;接下來則可能會產生「第二輪效果」,意謂著油價上漲的衝擊,進一步透過薪資、通膨預期及企業定價行為,形成持續性的通膨壓力。
根據歷史統計資料,1970年至1980年間,以及2021年至2022年曾經出現第二輪效果,即油價上漲導致薪資增速上升,帶動企業調高價格,進而引發額外的核心通膨壓力,例如2021年至2022年的疫情期間,家庭支出下降及政府補貼,民眾累積超額儲蓄增加支持消費,引發廠商趁機漲價,勞動市場亦較為緊張。
值得留意的是,若以美國「整體 CPI 年增率達 4%」定義為高通膨,則可發現1970年代的高通膨持續期間將近10年,但疫情後的第二輪效果僅持續約2年。至於現階段最新2026年9月的整體CPI年增率達3.7%,核心CPI為2.6%,尚未重現2021年至2022年廣泛漲價的局面。
整體而言,在能源傳導減弱,但通膨更難快速消退的情況下,預期FED維持高利率,必要時預防性升息,但連續升息循環並非基本情境。
 美國通膨、企業售價與單位勞動成本年增率走勢(%)
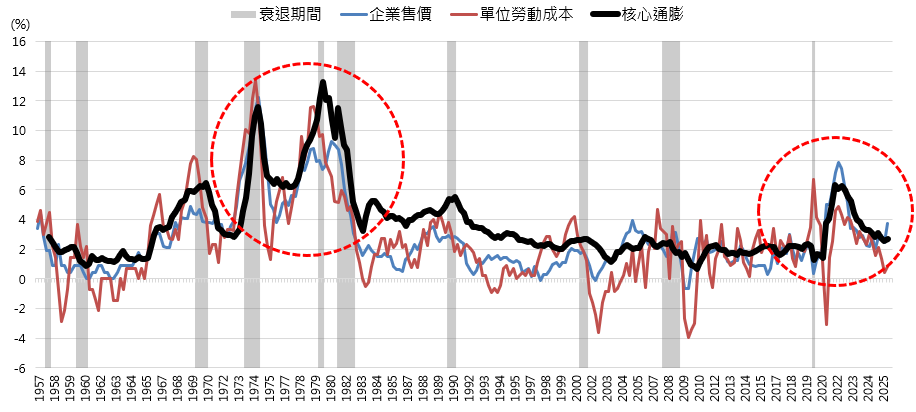
以上資料為舉例說明,不代表未來實際績效。資料來源:Bloomberg,1957/1~2026/9,復華投信整理。
 我要母子基金循環投資
 我還不是復華客戶
用較低波動度母基金參與台股長期績優市場
復華台灣智能基金
查看子基金 收回子基金
復華全球物聯網科技基金-新臺幣
復華全球大趨勢基金-新臺幣
攻守兼備的布局策略
金複合0%手續費
復華全球短期收益基金-新臺幣 (本基金有一定比重得投資於非投資等級之高風險債券)
查看子基金 收回子基金
復華高成長基金
復華全球大趨勢基金-新臺幣
用較低波動度母基金參與台股長期績優市場
復華台灣智能基金
查看子基金 收回子基金
復華全球物聯網科技基金-新臺幣
復華全球大趨勢基金-新臺幣
攻守兼備的布局策略
金複合0%手續費
復華全球短期收益基金-新臺幣 (本基金有一定比重得投資於非投資等級之高風險債券)
查看子基金 收回子基金
復華高成長基金
復華全球大趨勢基金-新臺幣
用較低波動度母基金參與台股長期績優市場
復華台灣智能基金
查看子基金 收回子基金
復華全球物聯網科技基金-新臺幣
復華全球大趨勢基金-新臺幣
攻守兼備的布局策略
金複合0%手續費
復華全球短期收益基金-新臺幣 (本基金有一定比重得投資於非投資等級之高風險債券)
查看子基金 收回子基金
復華高成長基金
復華全球大趨勢基金-新臺幣
獲得第一手市場資訊、申購優惠、最新理財講座、文章與影音資訊!